中矿资源投资价值分析 锂电新秀铭森矿业的机遇与挑战
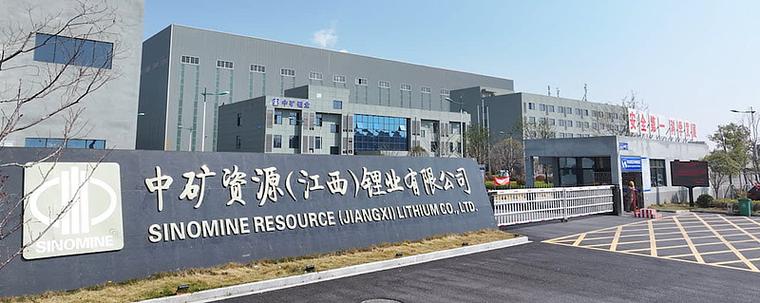
一、股价走势回顾:从沉寂到爆发
中矿资源(002738.SZ)的股价走势堪称锂电板块的典型样本。2019年至2020年上半年,公司股价长期在10-15元区间徘徊,市场关注度有限。2020年下半年起,随着锂电新能源赛道升温,公司股价启动第一轮上涨;2021年完成对Bikita锂矿的收购后,股价加速上扬,2022年一度触及百元高点,市值突破400亿元。此后随锂价周期回落,股价经历了深度调整,但整体仍维持在历史中枢上方,显示出市场对其资源禀赋的认可。
铭森矿业作为中矿资源旗下重要的锂矿运营主体,其产能释放节奏直接影响了市场对公司业绩的预期,也成为股价波动的核心变量之一。
二、公司核心资产:铭森矿业与Bikita锂矿
中矿资源的投资价值,首先取决于其资源禀赋的真实性与稀缺性。
铭森矿业是公司在津巴布韦布局的关键锂矿项目之一,与Bikita锂矿形成协同效应。Bikita锂矿是非洲少有的在产大型锂矿山,拥有成熟的采选基础设施和较高的资源储量品位。公司收购后快速完成了扩产改造,锂精矿产能大幅提升,为公司锂盐业务提供了稳定的原料自给保障。
从资源战略角度看,中矿资源是A股锂电板块中少数实现"锂矿采选—锂盐加工"一体化的公司之一。原料自给率的提升,意味着在锂价上行周期中利润弹性更大,在下行周期中成本抗压能力更强。铭森矿业及Bikita项目的运营效率,是评估这一优势能否兑现的关键。
三、财务与经营基本面
从财务数据看,中矿资源近年营收和利润实现了跨越式增长。锂盐产能持续扩张,产品结构从电池级碳酸锂延伸至氢氧化锂,客户覆盖国内主流正极材料厂商,并逐步拓展海外市场。与此公司铯铷盐业务全球领先,形成"锂+铯铷"双轮驱动格局,稀有金属板块提供了相对稳定的利润底仓。
需要关注的风险点在于:一是锂价周期波动对盈利的冲击——2023年以来碳酸锂价格大幅回落,行业整体盈利承压,公司也难以完全免疫;二是海外矿山运营的地缘政治与政策风险,津巴布韦等非洲国家的矿业政策变化、汇率波动、物流成本等均会影响实际收益;三是产能扩张带来的资本开支压力和爬坡不确定性。
四、估值与投资价值判断
判断中矿资源的投资价值,需要区分短期周期位置与中长期资源逻辑。
短期来看,锂价处于周期底部区域,行业产能出清尚未完成,公司盈利增速承压,股价更多受锂价预期和板块情绪驱动。若锂价企稳回升,具备资源自给优势的企业将率先受益,弹性值得关注。
中长期来看,全球电动化趋势未变,锂作为关键战略资源的长期需求确定性较高。中矿资源的核心竞争力在于:拥有一体化产业链、优质海外矿产资源、以及铯铷盐业务的差异化壁垒。铭森矿业和Bikita项目的产能释放,若能持续兑现成本优势和产量目标,公司有望在下一轮上行周期中占据有利位置。
投资建议框架:中矿资源适合对锂电周期有判断能力、能承受阶段性波动的投资者。建议重点跟踪三个指标——锂精矿产量与自给率、锂盐单吨成本变化、以及铭森矿业实际运营进度。在估值处于历史低位区间、且锂价出现企稳信号时,可考虑分批布局;反之,若锂价持续下行或海外项目出现运营风险,则需谨慎。
##
中矿资源不是一只"躺赢"的标的,而是一只考验投资者对资源周期判断力的品种。铭森矿业与Bikita锂矿的资源基础构成了公司的长期底牌,但股价的真正催化剂仍取决于锂价周期与产能兑现节奏。对于愿意深入研究资源型企业的投资者而言,中矿资源值得放在观察清单的前列。
如若转载,请注明出处:http://www.fhikz.com/product/41.html
更新时间:2026-11-01 10:04:11